毎月の給与明細を見るたびに、「頑張っているのに手取りが全然増えない」「天引き額が重すぎる」と疑問や不満を抱える現役世代が急増しています。単なる印象ではなくデータ上も明らかで、日本の給与天引きは年々重みを増し、いまや所得税や住民税以上に家計へ重くのしかかる存在となっています。
2026年現在、少子高齢化に伴う医療・介護給付費の増大に加え、同年春にスタートした「新たな支援金徴収」など、現役世代の負担増につながる制度変化が重なっています。加えて、健康保険料や厚生年金保険料の決まり方を知らないまま働き続けると、気づかないうちに高い等級が適用されるケースも珍しくありません。
本記事では、給与明細から天引きされる健康保険料や厚生年金保険料の計算根拠である「標準報酬月額」の基本から、2026年最新の負担増の背景を客観的な視点で紐解きます。加えて、会社員や個人事業主が実践できる賢い手取り防衛テクニックまで網羅的に解説していくので、まずは負担増の正体から一緒に確認していきましょう。
【2026年最新】「社会保険料が高すぎる」と感じる3つの構造的理由と背景
給与明細の控除欄を見て多くの人が衝撃を受けるのは、所得税や住民税といった「税金」よりも、健康保険料・厚生年金保険料・雇用保険料を合算した「社会保険料」の金額が圧倒的に大きいためです。日本の社会保険制度は、給与の額面に対してほぼ一律の料率がかかる仕組みを採用しており、基礎控除や扶養控除といった税法上の控除が適用されません。そのため、額面年収が400万円〜600万円の標準的な現役世代であっても、天引き額の大部分を社会保険料が占める構造になっています。
加えて、2026年の手取り減少に拍車をかけているのが制度改正と保険料率の引き上げです。政府の少子化対策財源として創設された「子ども・子育て支援金制度」が2026年4月から徴収開始となり、加入している公的医療保険(協会けんぽ、組合健保、国民健康保険など)の保険料に上乗せして徴収されるようになりました。一人あたりの月額負担は数百円規模からスタートし段階的に引き上げられる設計ですが、すでに限界に近い負担感を持つ現役世代にとっては「ステルス増税」とも受け止められ、強い不満の要因となっています。
加えて、中小企業の会社員が加入する「全国健康保険協会(協会けんぽ)」では、都道府県ごとの医療費水準に応じて毎年3月(4月納付分)に健康保険料率が改定されます。高齢化が進む地域では健康保険料率(介護保険第2号被保険者該当分を含む)が11%を超える自治体も珍しくなく、厚生年金保険料率(18.3%固定)と合わせると、労使合計で約30%、本人負担分だけでも給与の約15%が毎月自動的に天引きされる計算になります。
給与明細の天引き内訳と「標準報酬月額」の計算仕組みを徹底検証
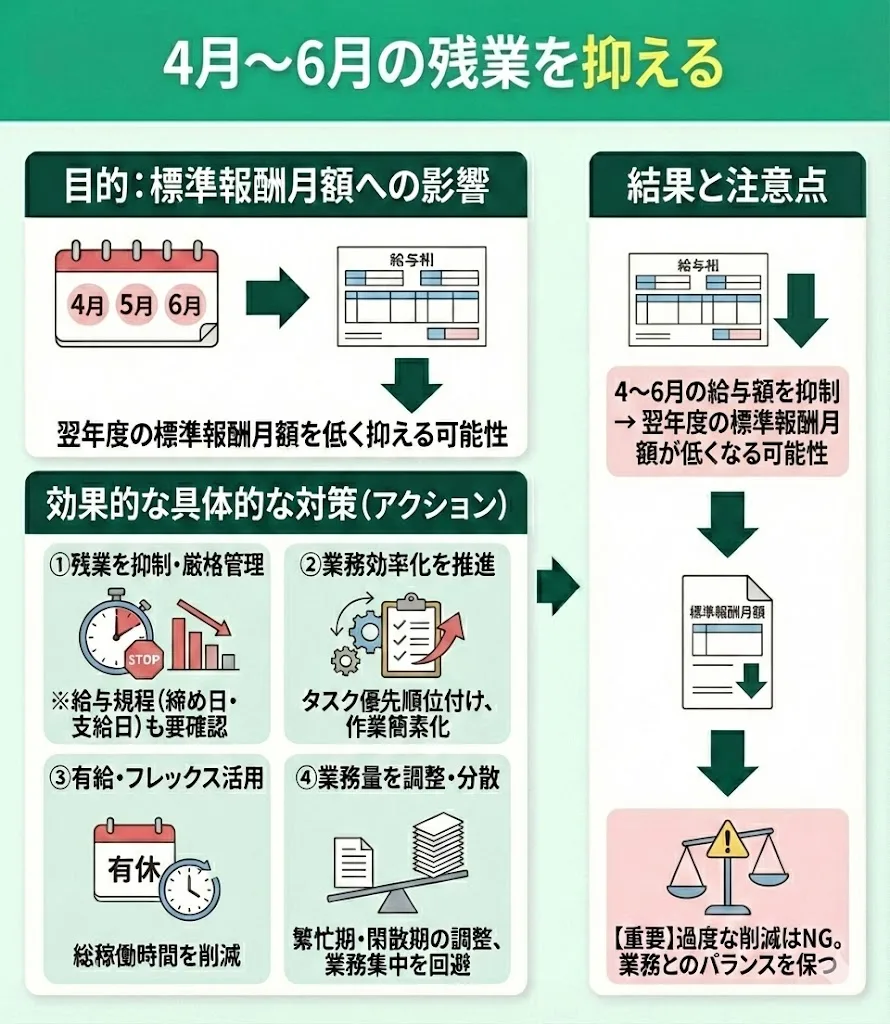
社会保険料の金額を左右する最も重要な概念が「標準報酬月額」です。健康保険料や厚生年金保険料は、毎月の実際の支給額にそのまま料率を掛けるのではなく、4月・5月・6月の3ヶ月間に支払われた給与(基本給、残業代、通勤手当、住宅手当などの総支給額)の平均値を、等級表の区切り(標準報酬月額)に当てはめて決定します。
この仕組みは「定時決定(算定基礎届)」と呼ばれ、決定された標準報酬月額は原則としてその年の9月分から翌年8月分までの1年間、毎月の社会保険料の計算ベースとして固定されます。つまり、春先の繁忙期である4月〜6月に残業が多くなると、7月以降に残業が減ったとしても、1年間にわたって高い等級の社会保険料を払い続けなければならないという落とし穴が存在します。
また、見落とされがちなのが「労使折半」の実態です。日本の社会保険料は会社と従業員が半分ずつ負担する仕組みですが、経済学や労働市場の観点からは、会社が負担している半分(法定福利費)も本来は従業員に支払われるべき人件費の一部です。会社負担分を含めた実質的な社会保険料負担率を考慮すると、日本の現役世代は稼いだ労働価値の約3割を社会保険制度に拠出している計算になります。
| 保険・制度の種別 | 保険料率の目安(2026年時点) | 本人負担率(実質目安) | 計算基準と主な特徴 |
|---|---|---|---|
| 厚生年金保険料 | 18.30%(全国一律・固定) | 9.15%(労使折半) | 標準報酬月額(上限65万円・32等級)および標準賞与額(1回150万円上限)に賦課。 |
| 健康保険料(協会けんぽ) | 約9.5%〜11.0%前後(都道府県別) | 約4.75%〜5.50%(労使折半) | 毎年3月改定。都道府県ごとの医療費実績により料率が異なり、標準報酬月額(上限139万円)で計算。 |
| 介護保険料(40歳〜64歳) | 約1.60%前後(全国一律・毎年改定) | 約0.80%(労使折半) | 40歳到達月から健康保険料に上乗せして徴収。65歳以降は年金天引き等の第1号被保険者へ移行。 |
| 子ども・子育て支援金 | 医療保険料に上乗せ賦課 | 労使折半(被用者保険の場合) | 2026年4月より徴収開始。加入する医療保険制度を通じて所得等に応じた定率で徴収。 |
| 雇用保険料(一般の事業) | 1.55%前後(年度改定) | 0.60%前後(労働者負担分) | 標準報酬月額ではなく、毎月の総支給額(賞与含む)に直接料率を掛けて計算。 |
「年収の壁」の制度変更と扶養・パート労働者への影響
2026年は、パート・アルバイトなどの短時間労働者や共働き世帯にとっても、社会保険料の適用拡大と「年収の壁」をめぐるルール変化が家計に直結する転換点となっています。従業員数51人以上の企業への社会保険適用拡大(いわゆる「106万円の壁」の適用範囲拡大)が定着したことに加え、税制上の「103万円の壁」の引き上げ議論や年収の壁・支援強化パッケージの運用を経て、多くの世帯が「扶養内にとどまるか、社会保険に加入して働き損を乗り越えるか」の判断を迫られています。
年収106万円または130万円を超えて社会保険の被保険者になると、これまで配偶者の扶養内でゼロだった健康保険料と厚生年金保険料が新たに発生し、年間で約15万円〜20万円前後の手取り減少(いわゆる「働き損ゾーン」)が生じます。一方で、厚生年金への加入によって将来の老齢厚生年金が増額され、傷病手当金や出産手当金といった所得保障が手厚くなるメリットもあるため、単なる目先の手取り額だけでなく、生涯収支と保障内容のバランスを見極める視点が不可欠です。
会社員が今日から実践できる社会保険料の合法的な削減・最適化メソッド
会社員は原則として社会保険に強制加入であるため、保険料率そのものを下げることはできません。しかし、標準報酬月額の決定ルールや非課税手当・確定拠出年金の仕組みを正しく活用することで、手取りの最大化と将来資産の形成を両立させることが可能です。
第一に意識すべきは、「4月・5月・6月の残業時間と業務量のコントロール」です。前述の通り、定時決定では4月〜6月に支給された給与の平均が基準となります。締日と支払日の関係(例:末締め翌月払いなら3月〜5月の稼働分、20日締め当月払いなら4月〜6月の稼働分)を正確に把握し、この3ヶ月間の不要不急の残業を抑えて他の月に業務を平準化するだけで、標準報酬月額が1等級〜2等級下がり、年間で数万円単位の社会保険料節約につながるケースがあります。
第二に有効なのが、「企業型確定拠出年金(選択制DC)」や「iDeCo(個人型確定拠出年金)」の活用です。特に勤務先に「選択制企業型DC」が導入されている場合、給与の一部を掛金として拠出することで、その拠出分が社会保険料の算定基礎となる報酬から除外されます。これにより、所得税・住民税の節税と同時に、毎月の健康保険料・厚生年金保険料そのものを引き下げることが可能です。また、iDeCoは社会保険料の算定基礎は下げられませんが、全額が小規模企業共済等掛金控除として課税所得から差し引かれるため、社会保険料上昇による手取り減少分を税制優遇で相殺する強力な手段となります。
個人事業主・フリーランスの「国民健康保険が高すぎる」問題と対策
会社員以上に深刻な負担感に直面しやすいのが、個人事業主やフリーランスが加入する「国民健康保険(国保)」です。国保には会社員のような「労使折半」が存在せず、保険料の全額を自己負担しなければならないうえ、扶養という概念がないため、配偶者や子どもがいる世帯では人数分の均等割が加算されます。前年の所得が高い場合、年間保険料が上限額(医療分・後期高齢者支援金分・介護納付金分の合計で年間100万円超)に達することも珍しくありません。
個人事業主が国民健康保険料を軽減するための正攻法は、「青色申告特別控除(最大65万円)」と「小規模企業共済・iDeCo」を組み合わせて課税所得(総所得金額等)を圧縮することです。国保の所得割は前年の総所得金額等から基礎控除(43万円)を引いた金額をもとに計算されるため、青色申告の65万円控除を確実に適用するだけで、自治体によっては年間数万円〜10万円近い国保料の引き下げ効果が得られます。加えて、所得が一定水準を下回ると「均等割の7割・5割・2割軽減」が自動適用されるため、経費計上の漏れをなくすことが重要です。
また、事業所得が安定して高いフリーランスや副業会社員の間で注目されているのが「マイクロ法人」の設立による社会保険料の最適化です。個人事業とは別事業で小さな合同会社などを設立し、自身を代表取締役として最低水準の役員報酬(例:月額4万5,000円〜5万円程度)を設定することで、最も低い等級の健康保険・厚生年金に加入します。これにより、高額な国民健康保険料と国民年金保険料の支払いを止めつつ、家族を社会保険の扶養に入れることが可能になります。ただし、法人設立・維持コスト(均等割の法人住民税年間7万円や税理士費用など)や、個人事業と法人事業の明確な事業分離(実態の伴わない単なる保険料逃れとみなされないための適切な経理処理)が必須となるため、年間数十万円以上のメリットが出るかを慎重にシミュレーションする必要があります。
【社会保険料高すぎる】に関するよくある質問(FAQ)
Q1:給料が1円でも上がると、等級が上がって逆に手取りが減ることはありますか?
A1:はい、起こり得ます。標準報酬月額は一定の幅ごとに等級が区切られているため、昇給や4〜6月の残業代によって標準報酬月額の等級が1つ上がると、月々の社会保険料が数千円単位で増加し、結果として昇給額よりも天引き額の増加分が上回って手取りが一時的に減少するケースがあります。
Q2:ボーナス(賞与)からも社会保険料が引かれるのはなぜですか?
A2:2003年の総報酬制導入以降、毎月の給与だけでなく賞与(年3回以下の支給)に対しても、毎月の給与と同じ保険料率(健康保険・厚生年金・雇用保険・支援金等)が「標準賞与額」に対して賦課されるルールになっているためです。なお、標準賞与額には上限(健康保険は年度累計573万円、厚生年金は1ヶ月あたり150万円)が設けられています。
Q3:社会保険料を払い続けるメリットは本当にありますか?
A3:日本の公的社会保険は、老後の終身年金である老齢厚生年金だけでなく、病気やケガで働けなくなった際の「傷病手当金(標準報酬日額の3分の2を最長1年6ヶ月支給)」、万が一の際の「障害厚生年金」「遺族厚生年金」、高額な医療費を抑える「高額療養費制度」など、民間の保険で同等水準を契約すれば極めて高額になる強力なセーフティネットを兼ね備えています。
2026年現在、少子高齢化の進行と医療・介護給付費の膨張、さらに子ども・子育て支援金制度の導入といった構造的要因により、現役世代の社会保険料負担が劇的に軽くなる見通しは立ちにくい状況です。だからこそ、「給与明細の天引き額に不満を持つだけ」で終わらせず、制度の計算ルールを逆手に取った防衛策を講じることが家計を守る鍵となります。
失敗しないための判断基準は、自身の働き方とライフステージに合わせて「変えられる要素」と「将来の保障」を切り分けることです。会社員であれば、4〜6月の働き方の見直しや企業型DC・iDeCoによる税・社会保険料の最適化を優先し、個人事業主であれば青色申告による所得圧縮を徹底したうえで、利益規模に応じて法人化による社会保険加入を検討するのが合理的です。目先の手取り額だけでなく、傷病手当金や将来の年金額といった保障価値も含めたトータルバランスを見極め、納得感のある資産形成を進めていきましょう。